Antes de começar
A Binance informa suas operações à Receita Federal? O que mudou com a DeCripto
Desde 1º de julho de 2026 a DeCripto substituiu o informe antigo: a corretora passou a reportar suas operações e saldos, e você só entrega a declaração em casos específicos, acima de R$ 35.000 por mês. O que a IN RFB 2.291/2025 diz, prazos, multas e por que isso não substitui a ficha de bens do IRPF.
Quem vendeu cripto este ano costuma fazer duas perguntas na mesma frase: "a corretora conta para a Receita?" e "então eu não preciso declarar nada?". A primeira resposta mudou em 2026. A segunda, não.
Desde 1º de julho de 2026 vale a DeCripto, a Declaração de Criptoativos criada pela Instrução Normativa RFB nº 2.291, de 14 de novembro de 2025. Ela substituiu o modelo antigo de informe de operações e redistribuiu quem entrega o quê. Abaixo está o que a norma diz, com os trechos oficiais, e o que continua sendo tarefa sua. Textos consultados em 19/10/2026.
O que é a DeCripto
A norma determina que as informações sobre operações com criptoativos sejam prestadas à Receita Federal "mediante a apresentação da Declaração de Criptoativos - DeCripto" (art. 1º). A entrega acontece no sistema Coleta Nacional, dentro do e-CAC, e exige assinatura com certificado digital ICP-Brasil "sempre que o e-CAC exigir assinatura" (arts. 3º e 4º).
A IN entrou em vigor na publicação, mas com efeitos escalonados: o reporte agregado anual do art. 8º passou a valer em 1º de janeiro de 2026, e as obrigações das corretoras (art. 7º), as obrigações das pessoas físicas (art. 9º) e a revogação das regras antigas (art. 18) passaram a valer em 1º de julho de 2026.
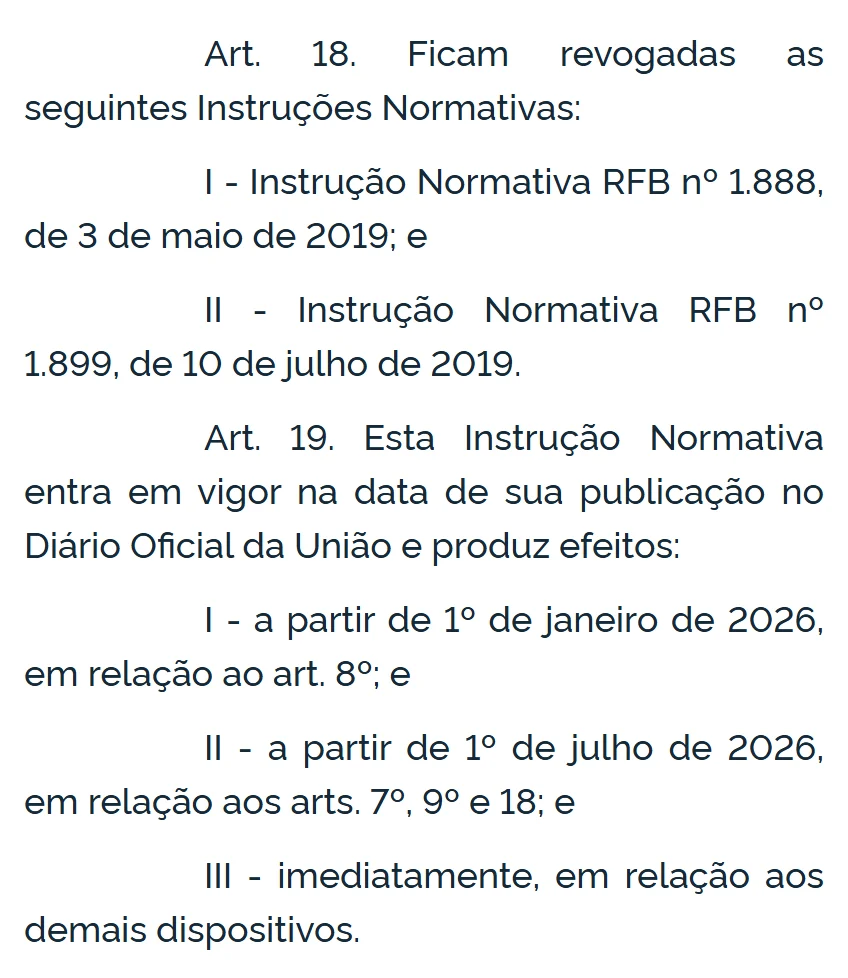
Na prática, as Instruções Normativas 1.888/2019 e 1.899/2019, que eram a base do antigo informe mensal, foram revogadas.
Quem entrega: a corretora ou você?
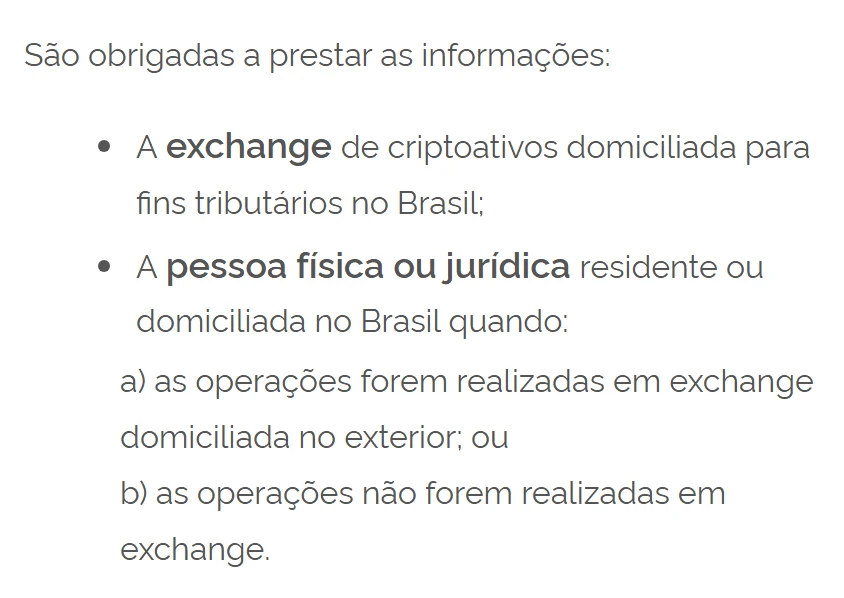
O art. 5º divide os obrigados em dois grupos. O primeiro é a prestadora de serviço de criptoativo — a corretora. O segundo é a pessoa física ou entidade residente no Brasil, e só em três situações.
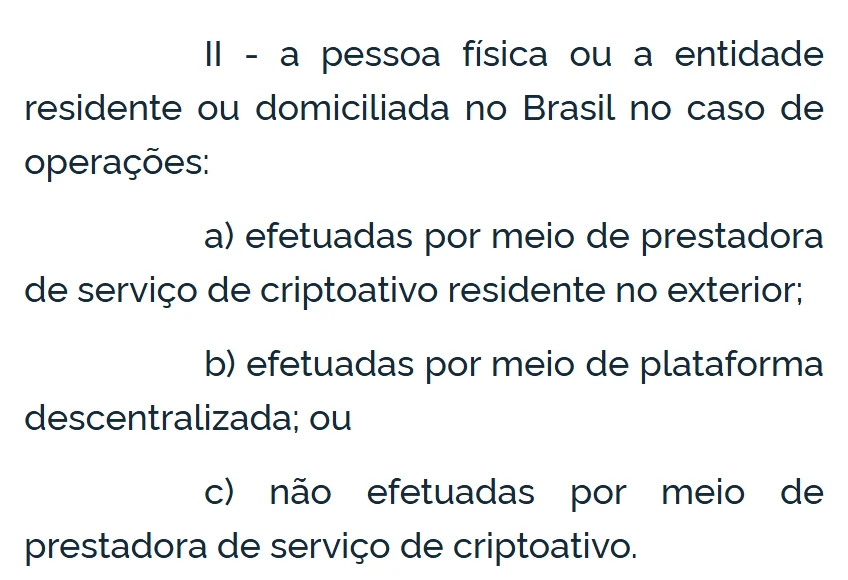
Ou seja: se você compra e vende dentro de uma corretora sujeita à regra brasileira, a obrigação de reportar aquelas operações é dela, não sua. Você volta a ser o declarante quando opera por uma prestadora residente no exterior, por uma plataforma descentralizada, ou fora de qualquer prestadora — o caso clássico de negociar direto de carteira para carteira.
Corretora estrangeira também entra na regra
A norma não lista empresas pelo nome. Ela descreve quando uma prestadora é considerada atuante no Brasil, e os critérios são concretos: domínio ".br", acordo comercial para receber fundos localmente, indicação de meios de pagamento locais "como o arranjo de pagamentos PIX" e publicidade dirigida a residentes no Brasil.
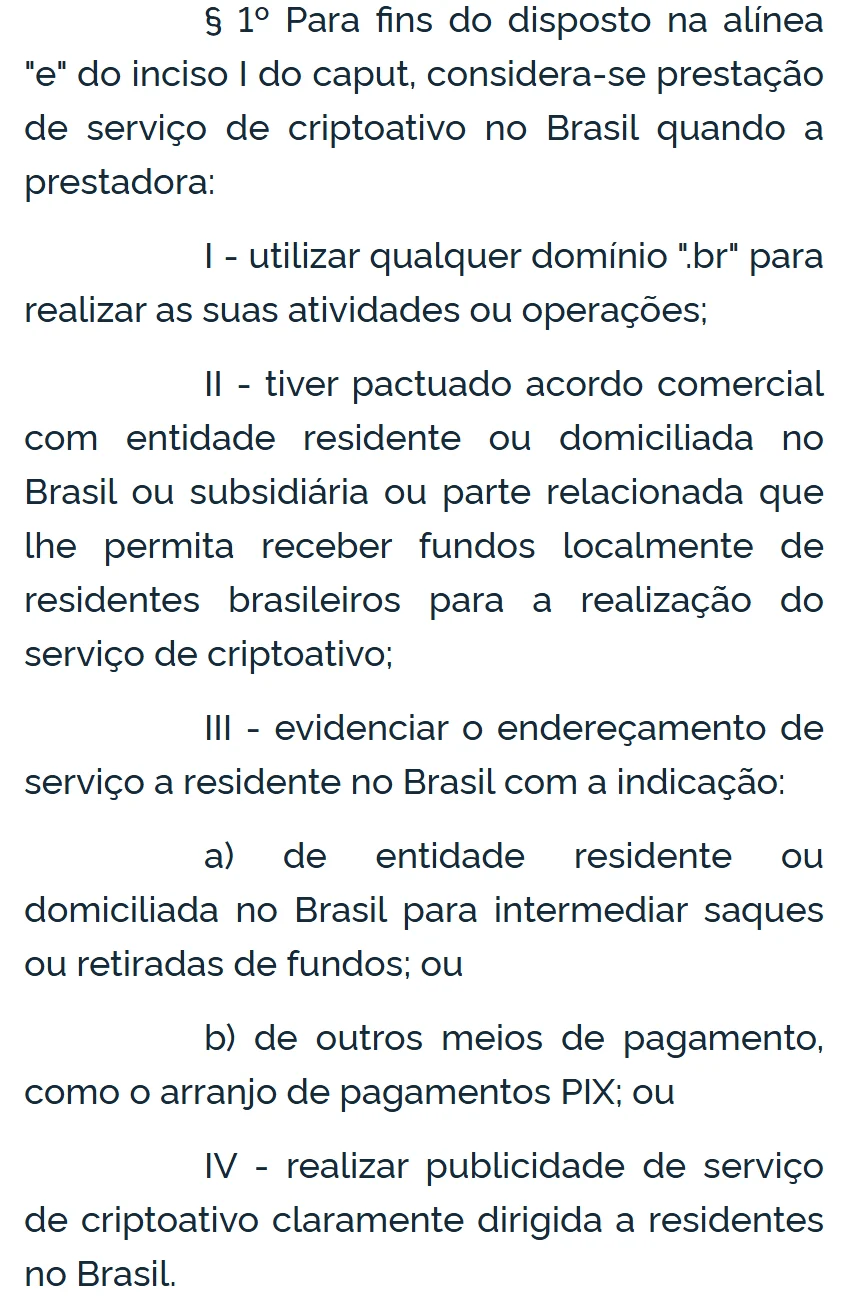
Basta um desses itens. Por isso, "a corretora é estrangeira" deixou de ser, sozinho, um argumento para supor que nada é informado. Para saber como a plataforma que você usa trata o assunto, procure a resposta na central de ajuda dela — essa parte é decisão da empresa, não da norma.
O limite de R$ 35.000 só vale para o segundo grupo
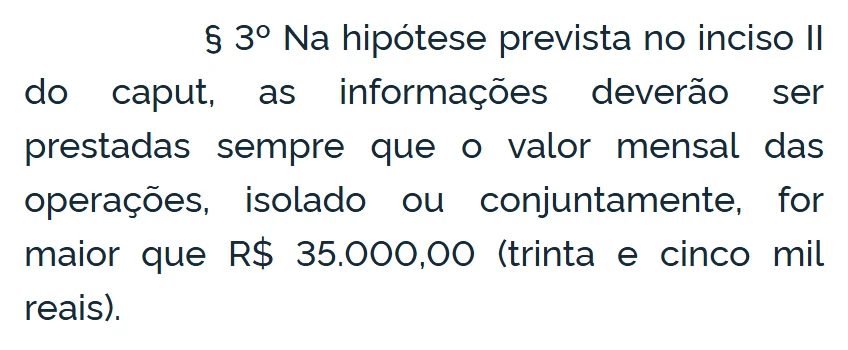
Quando a obrigação cai no seu colo, ainda existe um piso. O § 3º do art. 5º diz que as informações devem ser prestadas "sempre que o valor mensal das operações, isolado ou conjuntamente, for maior que R$ 35.000,00".
Três detalhes que costumam passar batido:
- o limite é mensal, e os valores do mês são somados ("isolado ou conjuntamente");
- ele vale para as hipóteses do inciso II, ou seja, operações fora das prestadoras sujeitas à regra. Não é um valor abaixo do qual cripto deixa de ser declarada no Imposto de Renda;
- o prazo é mensal: até o último dia útil do mês seguinte, às 23h59min59s, horário de Brasília (art. 12).
Se você se enquadra, o art. 9º lista o que informar por operação: data, tipo, identificação do usuário com CPF ou CNPJ, o criptoativo, a quantidade até a décima casa decimal, o valor em reais sem as taxas, o valor das taxas e a identificação da prestadora no exterior ou da plataforma descentralizada. Para um conjunto de negócios executado por contrato inteligente, a norma aceita informar o hash da transação.
O que a corretora informa sobre você
O art. 7º obriga a prestadora a reportar cada operação de forma individualizada: data, tipo, identificação dos usuários, ativo, quantidade, valor em reais e taxas. E, uma vez por ano, a posição de 31 de dezembro — saldo em moeda fiduciária, saldo de cada criptoativo em unidades e o custo de obtenção de cada espécie, "caso tenha sido declarado pelo usuário de seus serviços".
Vale olhar a lista de operações do art. 6º: além de compra, venda e permuta, entram airdrop, renda de staking, renda de mineração e a transferência de cripto "para uma carteira não vinculada a uma prestadora de serviço de criptoativo". Mandar saldo para uma carteira própria é um evento informado, o que torna útil entender quem guarda as chaves quando você usa uma carteira de autocustódia antes de movimentar.
O endereço da carteira, por outro lado, só precisa ser informado "na hipótese de recebimento de intimação efetuada no curso de procedimento fiscal" (art. 17).
Multas e correção de erro
Para pessoa física, o art. 13 fixa R$ 100,00 por mês ou fração pela entrega fora do prazo — reduzida à metade se a obrigação for cumprida antes de qualquer procedimento de ofício — e 1,5% do valor da operação quando a informação é omitida, inexata, incompleta ou incorreta. Deixar de atender a uma intimação custa R$ 500,00 por mês-calendário.
Errou? Cabe declaração retificadora, e o parágrafo único do art. 15 é explícito: não incide multa sobre erros, omissões ou inexatidões "desde que corrigidos ou supridos antes do início de qualquer procedimento de ofício".
A DeCripto não é o Imposto de Renda
Este é o ponto que mais gera confusão. A DeCripto é obrigação de informação. O art. 16 diz que a tributação "obedece à legislação específica, relativa à natureza e às características das operações" — a norma não cria nem dispensa imposto.
A ficha de bens do IRPF segue regra própria. No manual de preenchimento da Receita, os criptoativos "devem ser declarados se o valor de aquisição for igual ou superior a R$ 5.000,00, para a mesma espécie", e o valor informado é o de aquisição, não a cotação do momento.
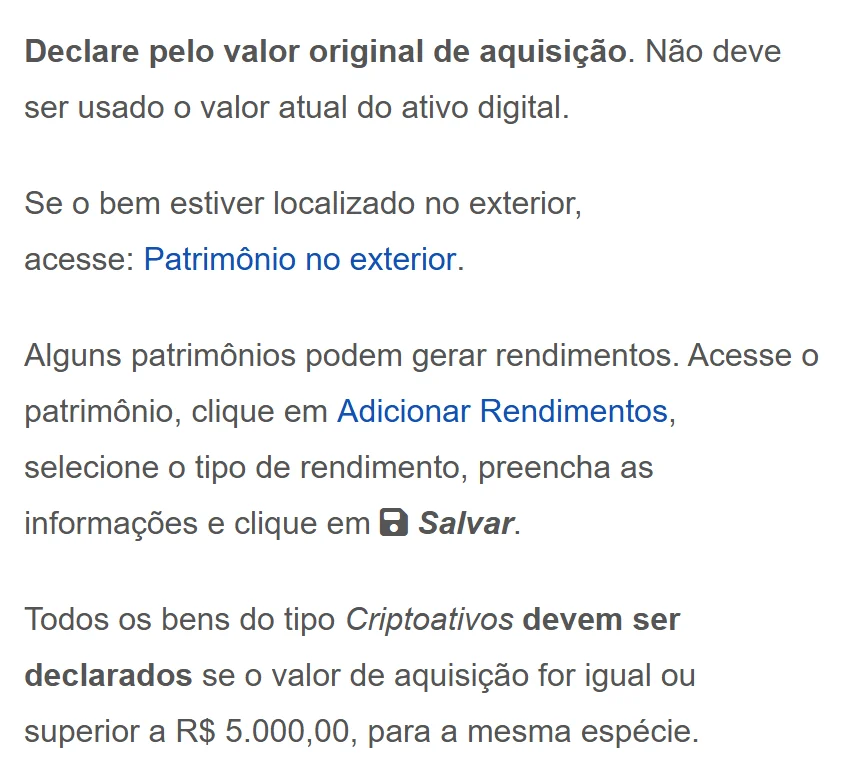
"Para a mesma espécie" significa somar por tipo de ativo: BTC com BTC, cada stablecoin com ela mesma, e assim por diante. Na descrição, o manual pede a quantidade e o modelo de carteira usado quando a custódia é sua.
Cuidado com material desatualizado
A página de serviço "Declarar operações com criptoativos" do gov.br, com última modificação em 24/07/2026, ainda descreve o modelo anterior: cita a IN 1.888/2019, usa o termo "exchange", não traz o limite de R$ 35.000 e indica o envio por um programa em Java.
Quando duas páginas oficiais divergem, o texto da Instrução Normativa publicada no Diário Oficial é a referência — e conteúdo de blog, inclusive este, não substitui a leitura da norma nem a orientação de um contador. Para situar quem faz o quê no Brasil, vale a leitura sobre o que cabe ao Banco Central, à CVM e à Receita Federal.
O que organizar ainda em 2026
- Separe, mês a mês, o que foi feito dentro da corretora e o que foi feito fora dela. Só o segundo grupo pode gerar DeCripto no seu CPF.
- Some o valor mensal das operações feitas fora das prestadoras. Se passou de R$ 35.000 em algum mês desde julho de 2026, há entrega a fazer.
- Guarde o custo de aquisição de cada ativo. Ele é exigido na ficha de bens e pode ser informado à corretora.
- Baixe os relatórios antes da virada do ano. O passo a passo está em como exportar e conferir o histórico de operações da Binance.
- Anote o saldo de cada ativo em 31/12: é a data que a corretora reporta e o número que você vai comparar.
Perguntas rápidas
Se a corretora informa, ainda preciso declarar no IRPF? Sim. São obrigações diferentes: uma é da empresa, a outra é sua, com regras e prazos próprios.
Operei só dentro de uma corretora que atende o Brasil. Entrego DeCripto? Pela regra do art. 5º, não: a obrigação sobre essas operações é da prestadora.
Movimentei R$ 2.000 por mês na minha carteira própria. Preciso entregar? Não, enquanto o valor mensal não passar de R$ 35.000. Isso não dispensa a ficha de bens do IRPF.
A DeCripto cobra imposto? Não. Ela é obrigação de informação; a tributação segue a legislação específica de cada tipo de operação.
Fontes oficiais
- Instrução Normativa RFB nº 2.291, de 14 de novembro de 2025 — Diário Oficial da União (consultada em 19/10/2026)
- Receita Federal — Manual de preenchimento do IRPF, Bens Financeiros (atualizado em 26/05/2026)
- gov.br — Declarar operações com criptoativos (última modificação em 24/07/2026)
- Receita Federal — atos e materiais sobre criptoativos